

Unità collabente: cosa si intende e qual è la categoria catastale?
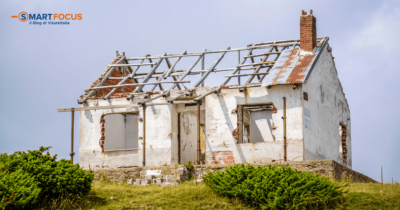
Nell’archivio del Catasto dei Fabbricati sono presenti beni immobiliari privi di rendita, come i fabbricati collabenti. Ma qual è esattamente il significato di questo termine? Scopri subito cosa si intende per unità collabente e come viene accatastata.
INDICE:
- Cosa si intende per unità collabente?
- Requisiti perché un immobile sia “collabente”
- Differenza tra unità collabente e immobile inagibile/non abitabile
- Come deve essere accatastata un’unità collabente?
- Quali sono i limiti per i quali non si può attribuire la categoria F/2?
- Come verificare la propria unità collabente
- Domande frequenti
Cosa si intende per unità collabente?
Il fabbricato collabente è un immobile che, a causa delle condizioni in cui versa, non produce reddito. È un’unità immobiliare non agibile, non utilizzabile o comunque assimilabile a un rudere. Nella maggioranza dei casi si tratta di immobili fatiscenti, parzialmente demoliti o con danni strutturali notevoli che possono essere oggetto di totale ristrutturazione finalizzata a renderli utilizzabili.
Si dice inagibile un fabbricato che non è idoneo all’uso cui è destinato per ragioni di pericolo all’integrità fisica o alla salute delle persone. Si tratta di un fabbricato diroccato, per cui non sono sufficienti interventi di manutenzione, bensì restauro o una totale ristrutturazione.
Requisiti perché un immobile sia “collabente”
Per essere classificato come unità collabente, un immobile deve rispondere a specifici requisiti tecnici e strutturali, che ne giustifichino l’inserimento nella categoria catastale F/2. I principali requisiti di un’unità collabente sono:
- totale inutilizzabilità e non agibilità dell’immobile,
- assenza di redditività, ovvero l’immobile non deve generare alcun reddito proprio,
- gravi danni strutturali, come crolli parziali, muri pericolanti o elementi demoliti,
- stato di degrado avanzato, che compromette ogni possibilità d’uso.
Inoltre, affinché un immobile possa essere classificato come F/2, è fondamentale che sia perimetrabile e identificabile. Ciò significa che devono essere presenti mura perimetrali con altezza non inferiore a un metro e almeno una copertura residua. Questi requisiti sono essenziali per distinguere un fabbricato collabente da un semplice rudere o da un terreno, al fine di garantire una corretta classificazione catastale e l’eventuale accesso ad agevolazioni fiscali o interventi edilizi.
Differenza tra unità collabente e immobile inagibile/non abitabile
La differenza tra unità collabente e immobile inagibile è sostanziale, sia dal punto di vista strutturale che fiscale. Un fabbricato collabente è un immobile totalmente inutilizzabile, in condizioni tali da non poter essere adibito ad alcuna funzione, a causa di gravi carenze strutturali. Questi immobili sono privi di rendita catastale e vengono classificati nel gruppo F/2, proprio perché non sono produttivi di reddito.
Al contrario, un immobile inagibile o non abitabile può presentare criticità temporanee o parziali che ne impediscono l’uso, ma mantiene comunque una rendita catastale, anche se non utilizzato. In questo caso, non si perde la rendita, ma è prevista una riduzione del 50% dell’IMU, secondo quanto stabilito dal regolamento comunale.
Come deve essere accatastata un’unità collabente?
Il fabbricato collabente è registrato al Catasto con la categoria catastale F/2, ma sussistono dei criteri particolari per poter iscrivere l’immobile in oggetto come collabente. I requisiti per l’utilizzo di questa categoria catastale, nello specifico, sono disciplinati dal Decreto del Ministero delle Finanza n. 28, 2 gennaio 1998, che attribuisce questa categoria alle costruzioni caratterizzate da un notevole livello di degrado che ne determina l’incapacità di produrre un reddito proprio.
Quali sono i limiti per i quali non si può attribuire la categoria F/2?
I limiti per i quali l’attribuzione della categoria F/2 non è ammissibile sono, allo stesso modo, sanciti dal decreto menzionato sopra:
- quando il fabbricato risulta iscrivibile in altra categoria catastale;
- se il fabbricato non è individuabile.
Come verificare la propria unità collabente
Per verificare se un immobile è classificato come unità collabente, è necessario controllare i dati presenti nella visura catastale richiedibile comodamente online su VisureItalia. L’unità collabente viene registrata al Catasto Fabbricati con la categoria F/2, che identifica immobili non agibili, non utilizzabili e privi di rendita catastale.
Domande frequenti
Si può fruire dell’agevolazione “prima casa” con l’acquisto di un collabente?
Come specificato dalla risposta dell’Agenzia delle Entrate all’interpello n. 357 del 30/08/2019, non è possibile usufruire delle agevolazioni fiscali previste per la prima casa ad immobili identificati come collabenti. Questo perché un’unità collabente non è paragonabile ad un immobile in corso di costruzione e neanche ad un immobile abitativo pronto all’utilizzo.
Si pagano IMU e TASI per un collabente?
Quando un immobile viene riconosciuto come un fabbricato collabente e quindi non produttivo di reddito, le conseguenze si ripercuotono anche sul piano fiscale. Per questo motivo, di solito, non è soggetto al pagamento di tasse come IMU e TASI. Fanno eccezione alcuni Comuni nei quali, nel chiedere il versamento delle imposte, si fa riferimento all’area su cui sorge il fabbricato. Quest’ultima, infatti, può essere considerata come area edificabile e di conseguenza essere sottoposta al corrispettivo regime impositivo.
Un’altra caratteristica degli immobili collabenti è il fatto che sono esonerati dall’obbligo di presentare una serie di documentazioni al momento della compravendita. La legge prevede, infatti, che in queste circostanze siano disponibili l’identificazione catastale, il riferimento alle planimetrie depositate in catasto e la dichiarazione di conformità delle stesse.
Come dichiarare una unità collabente?
Per dichiarare un immobile come unità collabente e farlo quindi classificare nella categoria catastale F/2, è necessario presentare una pratica catastale di variazione all’Agenzia delle Entrate. Questo processo viene eseguito tramite il software DOCFA (Documenti Catasto Fabbricati) ed è di competenza di un tecnico abilitato (geometra, ingegnere, architetto).
Come ristrutturare una unità collabente?
La ristrutturazione di una unità collabente è possibile, ma richiede attenzione al tipo di intervento necessario e alla storia dell’immobile. In generale, è sempre ammessa la riqualificazione di fabbricati collabenti, ma le modalità cambiano in base alla condizione originaria dell’edificio. Se la struttura è in rovina ma mai completata, non si può parlare di ristrutturazione edilizia: in questo caso, è obbligatorio richiedere un permesso di costruire.
Se invece l’unità collabente era in passato un edificio completato e magari anche utilizzato, allora è possibile qualificare gli interventi come ristrutturazione edilizia. In questo secondo caso, per procedere è necessario presentare una SCIA (Segnalazione Certificata di Inizio Attività) e dimostrare la consistenza originaria dell’immobile.
Leggi anche >> Agevolazioni prima casa: quante volte si può usufruire?

8 commenti per "Unità collabente: cosa si intende e qual è la categoria catastale?"
SI PUO’ RISTRUTTURARE UN FABBRICATO COLLABENTE E COSA BISOGNA FARE PER RISTRUTTURARLO ?
Buongiorno Fabrizio, la ristrutturazione di un fabbricato collabente è possibile, ma dipende dalle condizioni dell’edificio. Se l’immobile è incompleto e in rovina, serve un permesso di costruire. Se è in degrado ma era completato in passato, si può fare una ristrutturazione edilizia con una SCIA, dimostrando lo stato originario dell’edificio. Cordiali saluti.
Buongiorno, una relazione strutturale eseguita su un immobile esistente con applicazione solo delle istruzioni tecniche della “REGIONE TOSCANA” relative a strutture pubbliche e non private ( senza l’utilizzo delle norme emanate DPR 380/2001 testo unico dell’edilizia e il DM 14/01/2008 norme tecniche per le costruzioni, NTC 2008 e aggiornato nel 2018) HA VALORE NEI TERMINI DI LEGGE IN ITALIA?
Grazie per la risposta Roberto cell. *************
Buongiorno, per una valutazione accurata della situazione, è consigliabile rivolgersi a un professionista abilitato, come un ingegnere o un architetto, che possa verificare la conformità della relazione alle normative vigenti e fornire il supporto necessario. Cordiali saluti.
Buongiorno, si può comprare un immobile collabente e ristrutturarlo per adibirlo ad abitazione primaria ?
Buongiorno Sabrina, le suggeriamo di confrontarsi con un geometra per verificare la fattibilità e convenienza dell’acquisto. Cordiali saluti.
salve volevo sapere ho trovato un terreno con un collabente di 100 mq ,ma posso ricostruire e se si ci vogliono permessi di costruzione?grazxie
Buongiorno Franco, poiché le normative possono variare a livello locale, le suggeriamo di consultare l’Ufficio Tecnico del Comune dove si trova il terreno per ottenere informazioni precise e aggiornate. Cordiali saluti.